
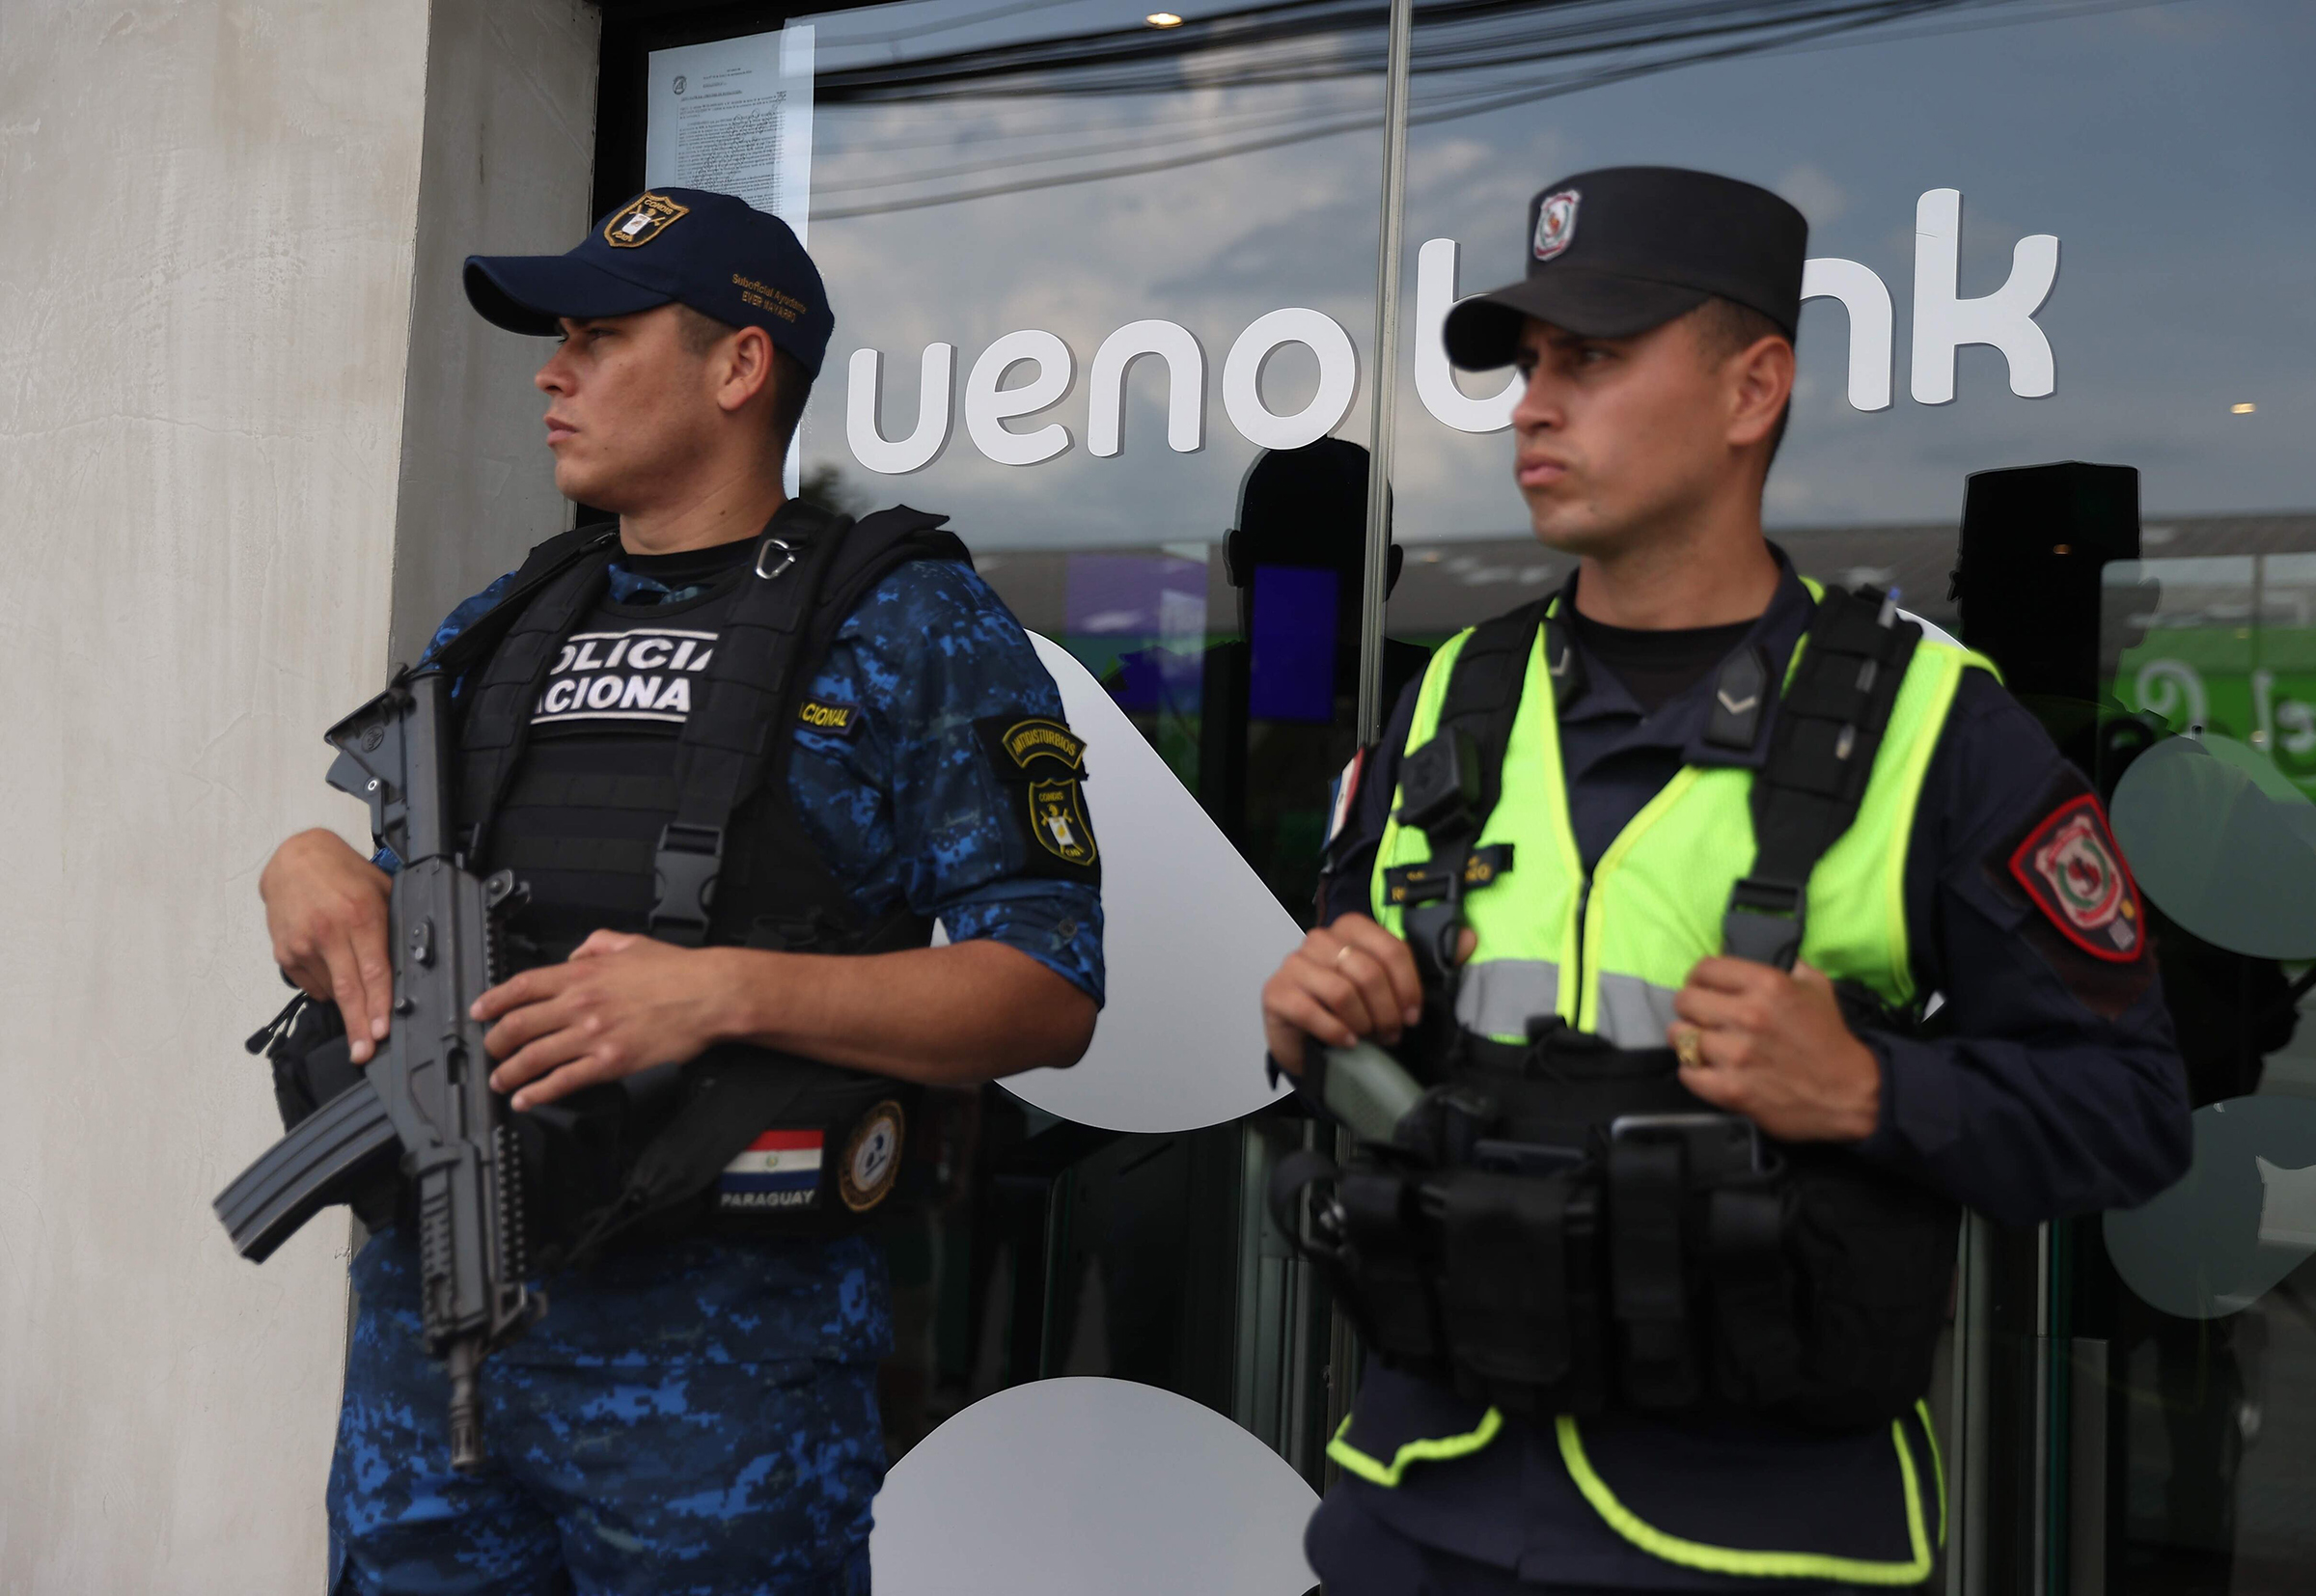
Affaire Ueno bank : crise bancaire au Paraguay
En bref : le 3 novembre 2026, la Banque centrale du Paraguay a mis en résolution Ueno bank, la cinquième banque du pays. En cause, des prêts massifs aux sociétés de son propre actionnaire. L’affaire touche le sommet de l’État. Mais les déposants sont protégés et les autorités ont réagi vite.
Lundi soir, le Paraguay était un pays dont les agences de notation saluaient la discipline. Mardi matin, plus de deux millions de clients ne pouvaient plus payer leurs courses avec leur carte bancaire.
Entre les deux, la Banque centrale avait publié un communiqué peu après trois heures du matin. Avant la fin de la journée, son président avait démissionné et huit dirigeants de la banque étaient visés par un mandat d’arrêt.
Voici ce qui s’est passé, ce que l’affaire Ueno bank change pour le pays et pour les clients, et comment les autorités y répondent.
Alors que tout allait bien au Paraguay
Le décor compte, parce qu’il rend l’affaire plus surprenante. En 2026, le Paraguay est le bon élève de son voisinage.
Le PIB a progressé de 6,6 % en 2025, et la Banque centrale attendait encore environ 4,5 % pour 2026. L’inflation est tombée à 1,7 % sur un an en septembre, sous la cible officielle de 3,5 %. Moody’s a accordé au pays la catégorie « investment grade » en 2024, et S&P l’a suivi en décembre 2025. Les réserves de change ont dépassé 11 milliards de dollars, un record. En février 2026, des fonds étrangers ont même acheté l’équivalent d’un milliard de dollars de dette paraguayenne en guaranís, remboursable dans douze ans. Prêter si longtemps dans une monnaie locale, c’est faire confiance à la monnaie et à ceux qui la gèrent.
Nous avons détaillé ces chiffres dans notre article sur les indicateurs de la prospérité paraguayenne.
Ueno bank était l’un des visages de ce succès. Banque entièrement digitale, elle avait ouvert un compte à des centaines de milliers de Paraguayens qui n’en avaient jamais eu. C’est précisément cette banque qui vient de tomber.
L’affaire : une banque qui prêtait à ses propriétaires
L’ascension d’Ueno a été fulgurante. Ancienne société de crédit à la consommation, elle obtient sa licence bancaire fin décembre 2023, quatre mois après l’entrée en fonctions du président Santiago Peña. Début 2024, elle absorbe Visión Banco, un établissement historiquement tourné vers la microfinance. En moins de deux ans, elle devient la cinquième banque privée du pays, avec près de 9 % des dépôts du système. Elle est la première en nombre de clients, de cartes et de transactions.
Elle appartient au Grupo Vázquez, un conglomérat dirigé par Federico Miguel Vázquez. Son premier président avait été Carlos Carvallo. C’est lui que Santiago Peña a nommé à la tête de la Banque centrale en 2023.
Le cœur de l’affaire tient en une phrase : la banque prêtait l’argent de ses déposants aux sociétés de son propre groupe. Le quotidien ABC Color le documente depuis septembre. Entre septembre 2025 et mai 2026, Ueno aurait versé environ 146 millions de dollars à trois sociétés : Mowi SA, Grupo Hendy SA et Grupo M SA.
La loi plafonne strictement ces crédits accordés aux sociétés liées à l’actionnaire. Pour contourner la règle, le lien de ces trois sociétés avec le groupe aurait été masqué : leurs actions avaient été transférées à d’anciens cadres et employés du Grupo Vázquez. L’une d’elles affichait des revenus modestes et des fonds propres négatifs. Elle a pourtant obtenu des crédits sur dix ans, sans garantie réelle.
La Banque centrale s’est penchée sur ces crédits en juin 2026. Le 10 juillet, son responsable de la supervision signait un rapport de vingt-cinq pages sur ces irrégularités. La banque a alors tenté de sortir ces créances de son bilan. Elle voulait les revendre à une autre société du même groupe, Vinanzas SA. Les superviseurs ont refusé.
Une fois les comptes corrigés, la solvabilité d’Ueno est tombée sous la moitié du minimum légal. Le directoire de la Banque centrale a voté la mise en résolution à l’unanimité le 2 novembre, et l’a annoncée dans la nuit. Quatre jours plus tôt, Ueno annonçait encore un plan de recapitalisation de 100 millions de dollars.
Les conséquences politiques, sociales et économiques
Sur le plan politique
Carlos Carvallo a démissionné le jour même. Sa nomination à la tête de la Banque centrale était contestée depuis le départ, puisqu’il avait présidé Ueno. La Banque centrale a toujours affirmé qu’il s’était tenu à l’écart de toutes les décisions concernant la banque. Liana Caballero Krause assure l’intérim. Une autre membre de la direction, Carmen Marín, a également démissionné.
Le président paraguayen, Santiago Peña, a été actionnaire d’Ueno Holding, une autre société du même groupe, jusqu’au printemps 2025. Il soutient n’avoir jamais eu aucun lien avec la banque elle-même, ce que la banque a confirmé. Ses critiques y voient l’explication de deux phénomènes : la croissance éclair d’Ueno, et l’afflux de fonds publics dans ses comptes depuis 2023.
L’opposition a annoncé une demande de juicio político, la procédure constitutionnelle de destitution, contre le président et le vice-président Pedro Alliana. Pour aboutir, l’accusation doit réunir les deux tiers de la Chambre des députés, puis le Sénat juge. Le Parti colorado, au pouvoir, dispose de la majorité nécessaire pour bloquer la procédure, et ses sénateurs ont fait bloc. Les tensions existent pourtant dans son propre camp. Pedro Alliana a suspendu sa précandidature à la présidentielle. Un vice-président du parti, Rodolfo Friedmann, réclame l’exclusion de Peña. Le président a annulé sa venue au sommet ibéro-américain de Madrid.
Sur le plan social
Mardi, des files se sont formées devant des agences fermées, sous surveillance policière. Des manifestations ont eu lieu à Asunción et à Ciudad del Este. Les cinq centrales syndicales du pays exigent la récupération intégrale des fonds publics et une enquête « sans exception ». Les retraités sont au centre des inquiétudes : environ 32 000 d’entre eux touchaient leur pension par Ueno.
Sur le plan économique
L’argent public est le point le plus sensible. Environ 800 à 850 millions de dollars de fonds publics se trouvaient chez Ueno. L’Institut de prévision sociale (IPS), qui gère les retraites de la majorité des salariés, y avait placé à lui seul 1,74 billion de guaranís, soit plus de 300 millions de dollars. Selon des documents de la banque publiés par Última Hora, le ministère des Finances, plusieurs caisses de retraite publiques et même la Conmebol, la confédération sud-américaine de football, figurent parmi les plus gros déposants.
Le commerce a été touché dès le premier jour. Selon l’association des importateurs et commerçants, deux paiements électroniques sur trois passaient par Ueno dans les grands magasins. Les petites entreprises voient leur trésorerie bloquée en pleine fin de mois. L’Union industrielle paraguayenne réclame que les paiements entre entreprises, salariés et fournisseurs puissent continuer.
Les conséquences pour les Paraguayens clients d’Ueno
Depuis mardi, plus aucun service ne fonctionne : ni l’application, ni les cartes, ni les virements.
Tous ne sont pas touchés de la même façon. Les plus exposés sont les nouveaux bancarisés : environ 700 000 clients y avaient ouvert le premier compte de leur vie, et beaucoup n’ont pas d’autre banque. Viennent ensuite les commerçants et petits patrons, dont l’argent prévu pour les salaires ou les fournisseurs est gelé. Il y a aussi les salariés qui avaient touché leur paie le 2 novembre et n’y avaient plus accès le lendemain.
La garantie légale couvre jusqu’à 228,3 millions de guaranís par personne et par banque, tous comptes confondus, soit environ 38 000 dollars. Selon la Banque centrale, 97 % des épargnants d’Ueno sont sous ce plafond et récupéreront l’intégralité de leurs dépôts. Ce chiffre compte des personnes, pas des montants. Le vrai risque de perte se concentre sur les gros dépôts, en tête desquels ceux de l’État. Les clients qui ont aussi un crédit chez Ueno verront leur dette déduite des sommes versées.
Les étrangers qui n’avaient qu’un compte Ueno devront ouvrir un compte dans une autre banque pour recevoir leur argent. C’est plus long avec un passeport qu’avec une cédula, la carte d’identité paraguayenne. Aucune consigne officielle ne les concerne encore spécifiquement.
Les dispositions prises par les autorités et les dernières nouvelles
La première mesure est la résolution elle-même. Contrairement à une faillite classique, elle place la banque sous le contrôle de la Banque centrale, gèle ses actifs et ses dettes, et fait passer les déposants avant tout le reste. Environ cent vingt agents de la Banque centrale ont été envoyés dans les agences pour commencer les vérifications.
Pour les épargnants, un premier versement de 10 millions de guaranís est prévu au plus tard ce vendredi 6 novembre, en priorité pour les petits épargnants. L’argent sera viré sur un compte dans une autre banque ; pour ceux qui n’en ont pas, l’association des banques ouvrira des comptes simplifiés. Le reste de la garantie doit suivre dans les quinze jours.
Le Parlement est allé plus loin. Dès mardi soir, le Sénat a voté une modification de la loi sur la garantie des dépôts. Elle permet une avance allant jusqu’à environ 121 millions de guaranís par déposant, versée sous vingt-quatre heures. La Chambre des députés examine le texte ce mercredi en session extraordinaire.
Pour les retraités, l’IPS garantit le versement des pensions et de l’aguinaldo, le treizième mois, aux dates prévues, à partir du 17 novembre pour ce dernier. Les pensions passeront par d’autres banques. L’IPS se présente comme créancier prioritaire pour récupérer ses placements.
La justice a agi le jour même. La Banque centrale a déposé une plainte de plus de deux cents pages, accompagnée d’environ deux mille pages de documents. Le parquet a ouvert une enquête pour abus de confiance et lancé un mandat d’arrêt contre huit dirigeants. Il disait craindre que certains quittent le pays. Federico Miguel Vázquez s’est livré à la police. Selon La Nación, sept des huit dirigeants visés étaient détenus ce mercredi matin. Un juge a gelé des biens pour plus de 70 millions de dollars, en plus d’un montant en guaranís.
Plusieurs mesures limitent les dégâts au quotidien. La compagnie des eaux ne coupera pas, ce mois-ci, les clients qui payaient par Ueno. L’association des banques affirme que le reste du système fonctionne normalement. À ce stade, aucun retrait massif n’est signalé dans les autres établissements.
Conclusion : une crise contenue, une leçon à retenir
La situation semble aujourd’hui prise en main. En quarante-huit heures, la Banque centrale a placé la banque sous son contrôle et annoncé un calendrier de remboursement. Le Sénat a voté une loi pour accélérer les paiements, et la justice a fait arrêter les principaux dirigeants. Le président de la Banque centrale est parti, l’IPS a garanti les pensions, et le reste du système bancaire tient. Dans un continent où les crises bancaires se sont souvent soldées par des épargnes confisquées, les autorités paraguayennes ont fait preuve d’une maturité qui a évité un chaos bien plus large.
Il restera à comprendre pourquoi la réaction a pris cinq mois après les premières alertes, et ce débat ne fait que commencer. Mais l’essentiel, pour les déposants, a été préservé.
Pour un expatrié, la leçon est concrète. Ne mettez pas tous vos œufs dans le même panier : ayez au moins deux banques, et ne laissez pas sur un seul compte plus que ce que vous pourriez supporter de voir gelé quelques semaines.
Méfiez-vous aussi des offres trop séduisantes. Ueno était la banque où l’on ouvrait un compte en quelques minutes, avec des remboursements allant jusqu’à 50 % chez ses commerçants partenaires. Ces offres sont abondamment relayées par des influenceurs qui ne vous demandent jamais ce que vous risquez. Une banque se choisit sur sa solidité, pas sur son application.
Questions fréquentes
Qu’est-il arrivé à Ueno bank ?
Le 3 novembre 2026, la Banque centrale du Paraguay a mis Ueno bank en résolution, sa solvabilité étant tombée sous la moitié du minimum légal. En cause, des crédits massifs accordés à des sociétés liées à son actionnaire, le Grupo Vázquez. Tous les services de la banque sont suspendus.
Les clients d’Ueno vont-ils récupérer leur argent ?
Oui, dans la grande majorité des cas. La garantie des dépôts couvre jusqu’à 228,3 millions de guaranís par personne, et 97 % des épargnants sont sous ce plafond selon la Banque centrale. Un premier versement de 10 millions de guaranís est prévu au plus tard le 6 novembre. Une avance plus importante attend le vote des députés.
L’affaire Ueno menace-t-elle le système bancaire paraguayen ?
Pas à ce stade. Ueno représente environ 9 % du système, l’association des banques ne signale aucun retrait massif ailleurs, et la Banque centrale parle d’un cas isolé.
Et vous, combien de banques utilisez-vous au Paraguay ? Dites-le en commentaire. Si vous préparez votre installation et voulez organiser vos comptes en conséquence, écrivez-nous : on regarde votre situation avec vous.
Informations arrêtées au 4 novembre 2026 au matin. La situation évolue d’heure en heure ; ce texte ne constitue ni un conseil juridique ni un conseil financier.
Sources : Banque centrale du Paraguay, communiqués et conférences de presse du 3 novembre 2026 ; ABC Color (septembre-novembre 2026) pour les crédits liés, le rapport du 10 juillet et la présidence intérimaire de la BCP ; Última Hora pour le vote du Sénat, les grands déposants, les mandats d’arrêt et les réactions syndicales et patronales ; La Nación pour les détentions, le chiffre de 97 % et les mesures de remboursement ; El Nacional pour le juicio político et l’avance de 121 millions ; Diario HOY pour le premier paiement ; InfoNegocios pour l’IPS ; El Cronista et FIX pour le rang de la banque ; conditions du programme Ueno+ pour les remboursements ; AP, EFE, Bloomberg Línea et Infobae pour le contexte.
1 Commentaire
Très bien. Curieux de voir comment cela va se passer pour une personne comme moi qui n’est actuellement pas présent au Paraguay (statut résident). De plus, j’ai récupéré l’accès au compte courant, mais pas aux placements (CDA, Fondo mutual,….)